工厂端抵押借贷与非融资担保服务的普遍实践与风险审视
在实体经济的毛细血管中,工厂既是价值创造的重要节点,也是资金压力的敏感末梢。一个值得关注的现象是:在工厂这一端,抵押借贷与非融资担保服务正变得较为普遍。这种普遍性不仅反映了中小制造企业在融资约束下的生存策略,也折射出金融服务与产业需求之间的结构性缝隙。
工厂端的抵押借贷之所以普遍,根本原因在于制造企业通常拥有厂房、设备、原材料、存货乃至应收账款等可形成抵押或质押的资产。相比于纯信用贷款,抵押借贷为金融机构提供了相对清晰的风险缓释手段,也使工厂在缺乏高评级、缺乏充分财务报表的情况下,能够以资产换信用,获得维持生产和扩张所需的流动性。尤其是在订单波动加大、回款周期拉长的环境中,抵押借贷成为不少工厂“续命”与“续航”的关键工具。
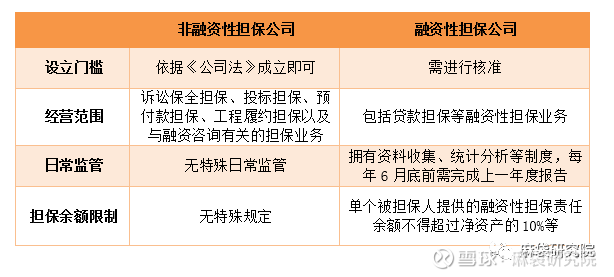
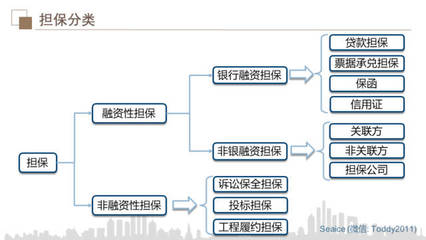
但更值得深入讨论的,是非融资担保服务的普遍渗透。所谓非融资担保,通常指不直接以资金借贷为标的的担保安排,例如履约担保、质量担保、付款担保、诉讼保全担保、海关担保等。在工厂端,这类服务之所以常见,是因为制造企业不仅要解决“钱从哪里来”的问题,还要解决“交易能否达成、合同能否履行、资格能否准入”的问题。上游采购需要预付款担保,下游投标需要履约保函,产品质量需要质保金替代方案,甚至在供应链金融中也需要担保增信来盘活应收账款。非融资担保服务因此不再只是融资的附属品,而成为工厂参与市场竞争、稳定交易关系的“信用基础设施”。
然而在笔者视野中,工厂端抵押借贷与非融资担保服务的高普遍性,不能仅仅被理解为金融创新的下沉。它同时揭示了几重需要正视的结构性风险。其一,抵押借贷普遍化容易使工厂资产负债表变得缺乏弹性,一旦抵押品价值波动或经营现金流断裂,企业可能迅速陷入被动。其二,非融资担保服务的操作中,部分工厂对其法律后果、责任边界和收费结构理解不足,容易在看似“只出保函、不借资金”的安排中承担超预期风险。其三,当担保链与抵押链在产业链中多层层叠,单个企业的违约便可能沿供应链传导,形成“担保圈”和“抵押链”相互缠绕的隐性风险。
因此,看待工厂端抵押借贷和非融资担保服务的普遍性,关键词不应只是“便利”,更应包括厘清和制约。对工厂而言,需要辨识不同担保工具的真实成本与风险敞口,避免将担保等同于一般服务采购;对金融机构与担保机构而言,应强化对制造企业资产质量、订单真实性和交易背景的穿透式审视;对监管者和产业政策制定者而言,则要关注担保服务在工厂端的可得性、规范性和透明度,防止其在缺乏有效约束时演变为风险扩散的放大器。
或许可以说,在工厂这一端,抵押借贷解决的是“生存的流动性”,非融资担保解决的是“交易的资格与信任”。二者普遍存在本身并非问题,真正的问题在于:这种普遍性是否建立在清晰的风险定价和审慎的契约关系之上。只有当工厂在使用这些工具时既能获得支持、又能看见风险,金融与产业的结合才更接近可持续的本来含义。
如若转载,请注明出处:http://www.xataixin.com/product/54.html
更新时间:2026-11-21 21:21:04